
Fabbriche auto, l'Italia perde terreno: ecco chi cresce in Europa
I dati del 2025 mostrano un divario crescente tra i principali Paesi produttori. Per l'industria italiana la sfida è assicurarsi novità

L'industria automobilistica europea sta attraversando una trasformazione che va oltre la transizione verso l'elettrico. Gli stabilimenti devono fare i conti con una domanda incerta, i costruttori rivedono i programmi industriali e una quota crescente delle auto vendute nell'Unione europea arriva da impianti situati fuori dai suoi confini.
Nel 2025, secondo l'ACEA, nell'UE sono stati prodotti circa 3 milioni di veicoli in meno rispetto al 2019, l'ultimo anno prima della pandemia. È un dato che riguarda il complesso dei veicoli, non soltanto le autovetture, e che restituisce la dimensione della contrazione industriale. Ma per capire dove si sta spostando la produzione bisogna guardare anche alle differenze tra i singoli Paesi.
In Europa non producono tutti allo stesso modo
Nel 2025 la produzione europea di autovetture ha raggiunto circa 14,11 milioni di unità, in calo dell'1% rispetto all'anno precedente. Il dato, pubblicato dalla VDA, considera l'Europa nel suo complesso e comprende anche Paesi esterni all'Unione europea, tra cui il Regno Unito e la Turchia. All'interno di questo totale, le autovetture prodotte nell'UE sono state circa 11,85 milioni, sostanzialmente stabili rispetto al 2024.
La differenza tra i due perimetri è importante: l'andamento complessivo europeo non coincide necessariamente con quello dell'Unione. E nemmeno quest'ultimo descrive una situazione omogenea.
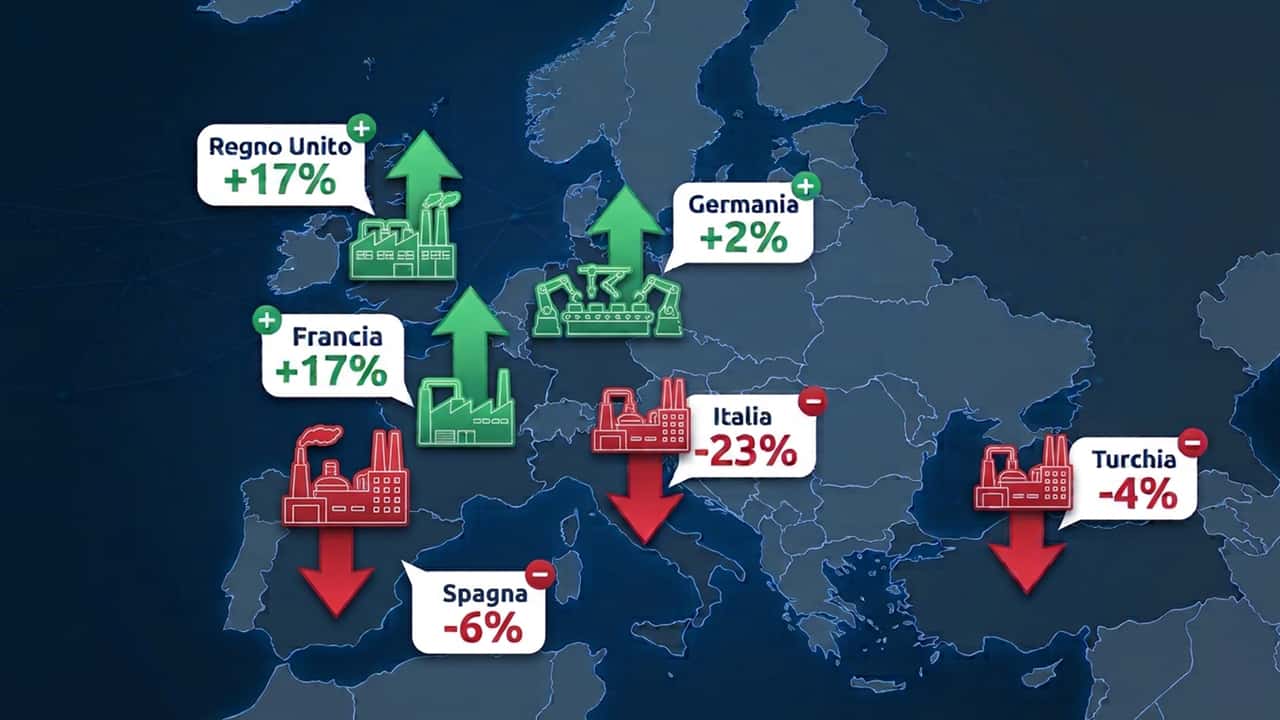
La Germania ha costruito 4,15 milioni di autovetture nel 2025, il 2% in più rispetto all'anno precedente. La Spagna si è fermata a 1,81 milioni, in calo del 6%, mentre la Repubblica Ceca ha mantenuto una produzione vicina a 1,45 milioni. La Francia ha invece registrato un aumento del 17%, arrivando a circa 1,06 milioni di vetture. L'Italia ha seguito una traiettoria opposta: 237.849 autovetture prodotte, il 23% in meno rispetto al 2024.

La fabbrica Renault di Douai (Francia)
Questi numeri non rappresentano una semplice classifica tra nazioni. Gli stabilimenti sono inseriti in reti industriali che attraversano i confini e rispondono alle strategie dei gruppi automobilistici. Un modello può essere progettato in un Paese, assemblato in un altro e venduto in tutta Europa. Quando un costruttore decide dove produrre la generazione successiva, mette quindi in competizione impianti, costi, fornitori e capacità logistiche.
| Mercato | 2024 | 2025 | Variazione |
| Europa | 14.300.651 | 14.110.324 | -1% |
| EU+UK | 12.640.008 | 12.564.419 | -1% |
| di cui: | |||
| Unione Europea | 11.860.424 | 11.847.048 | 0% |
| Belgio | 201.000 | 211.500 | +5% |
| Repubblica Ceca | 1.452.881 | 1.445.776 | 0% |
| Francia | 910.243 | 1.061.700 | +17% |
| Germania | 4.069.222 | 4.148.836 | +2% |
| Ungheria | 436.423 | 414.758 | -5% |
| Italia | 309.758 | 237.849 | -23% |
| Polonia | 315.300 | 291.900 | -7% |
| Portogallo | 260.834 | 269.468 | +3% |
| Romania | 560.102 | 545.510 | -3% |
| Slovacchia | 993.132 | 1.008.363 | +2% |
| Spagna | 1.918.831 | 1.810.331 | -6% |
| Svezia | 268.500 | 251.700 | -6% |
| Regno Unito | 775.014 | 905.117 | +17% |
| Turchia | 904.513 | 872.538 | -4% |
[Fonte: VDA]
Le fabbriche non si spostano da sole
La riduzione della produzione non comporta necessariamente la chiusura immediata degli stabilimenti. Più spesso, il cambiamento comincia con una riassegnazione dei modelli, un calo dei turni o il prolungamento della vita commerciale delle vetture esistenti. È un processo meno visibile di una chiusura, ma può avere effetti profondi sulla filiera.
La Francia offre un esempio significativo. La produzione di autovetture è rimasta intorno al milione di unità annue dal 2020, molto lontano dai livelli superiori ai 3 milioni registrati nei primi anni Duemila. La perdita di centralità produttiva è legata anche alla delocalizzazione di attività verso altri Paesi europei e mercati vicini, oltre che alla chiusura o alla trasformazione di alcuni impianti.
la Jeep Compass assemblata a Melfi
Anche in Italia la questione è legata alle assegnazioni industriali. La dipendenza dalle decisioni di Stellantis rende particolarmente rilevante il calendario dei nuovi modelli: senza una successione di vetture capaci di sostenere i volumi, gli impianti rischiano di lavorare ben al di sotto della capacità disponibile.
La geografia produttiva europea non è quindi determinata soltanto dal costo del lavoro o dalla posizione degli stabilimenti. Contano anche le piattaforme scelte, i volumi previsti per ciascun modello e la capacità di mantenere attive le linee nel tempo. Una fabbrica può restare formalmente operativa e, allo stesso tempo, perdere progressivamente peso nella strategia del gruppo a cui appartiene.
Nell'UE si vendono sempre più auto prodotte altrove
Un altro dato aiuta a capire il cambiamento. Nel primo semestre del 2026, secondo l'ACEA, le auto prodotte all'interno dell'Unione europea hanno rappresentato il 68% delle vendite di nuove autovetture nel mercato UE, il livello più basso registrato finora. La quota delle auto prodotte in Cina è salita al 9%.
Queste percentuali riguardano il rapporto tra le nuove auto vendute nell'UE e il luogo in cui sono state prodotte: non descrivono la quota di mercato dei marchi europei o cinesi. Un'auto di un marchio europeo assemblata in Cina rientra infatti tra le vetture prodotte fuori dall'Unione, mentre un modello di un marchio cinese costruito in uno stabilimento UE rientra nella produzione locale.
Fotogallery: BYD Dolphin Surf (2025), la prova di Motor1.com
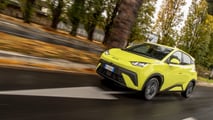
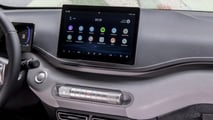
La distinzione è decisiva per leggere la concorrenza. I gruppi automobilistici organizzano da tempo le proprie attività su scala globale, scegliendo gli impianti in funzione dei costi, della domanda e dell'accesso ai mercati. Ma quando una quota crescente delle vetture acquistate nell'UE arriva da fuori, il mercato può mantenersi attivo senza che la produzione interna segua lo stesso andamento.
Per l'industria europea la sfida è duplice: mantenere competitivi gli stabilimenti esistenti e rendere conveniente produrre localmente le nuove generazioni di veicoli, soprattutto elettrici. Non basta che un modello abbia successo commerciale. Se viene costruito altrove, il mercato europeo può crescere senza che la produzione locale ne benefici nella stessa misura.
La partita si gioca sull'assegnazione dei prossimi modelli
Il futuro industriale del continente non si decide soltanto attraverso gli annunci di investimento. Contano la capacità degli stabilimenti, la disponibilità di fornitori, il costo dell'energia, la produttività e, soprattutto, le decisioni dei gruppi su quali vetture assegnare a ciascun impianto.
Per l'Italia, il confronto con Germania, Spagna e Repubblica Ceca è un segnale da non sottovalutare. Nel 2025 la produzione italiana di autovetture è scesa del 23%, mentre quella tedesca è cresciuta del 2% e quella francese del 17%. Sono variazioni annuali, non una misura completa della competitività di ciascun Paese, ma mostrano quanto possano essere differenti le traiettorie nazionali all'interno dello stesso mercato continentale.
Il problema italiano non è soltanto recuperare i volumi persi in un singolo anno, ma rientrare stabilmente nei piani produttivi dei costruttori. Per farlo servono modelli assegnati agli stabilimenti, volumi adeguati e una programmazione sufficientemente lunga da consentire anche ai fornitori di investire.
L'Europa non ha smesso di produrre automobili, ma il recupero rispetto ai livelli precedenti alla pandemia resta incompleto e la produzione è distribuita in modo disomogeneo. Nel frattempo, una parte delle auto acquistate nell'Unione arriva da stabilimenti esterni. La questione industriale, quindi, non è soltanto quante vetture il continente riuscirà a vendere, ma quante continuerà a costruirne e in quali Paesi resteranno il lavoro, gli investimenti e la filiera.
A proposito di auto in Europa e in Italia
Consigliati per te
Auto rubata, cosa devi fare subito tra denuncia e assicurazione
Lamborghini Temerario Tettonero (2026): rigorosamente bicolore
Dimenticate il grigio, il colore delle auto del 2027 è rosso
La Porsche 964 di STOCCARDA ha tanto carbonio e dettagli racing
Targhe personalizzate dal 2028: 600 euro e creatività libera
La nuova Nissan Skyline debutterà a dicembre
Motorismo storico, i numeri veri dietro la festa dei 60 anni di ASI al Senato