
Auto rubata, cosa devi fare subito tra denuncia e assicurazione
La denuncia va fatta subito ma attenzione: se l'auto riappare dopo l'indennizzo, è già proprietà della compagnia
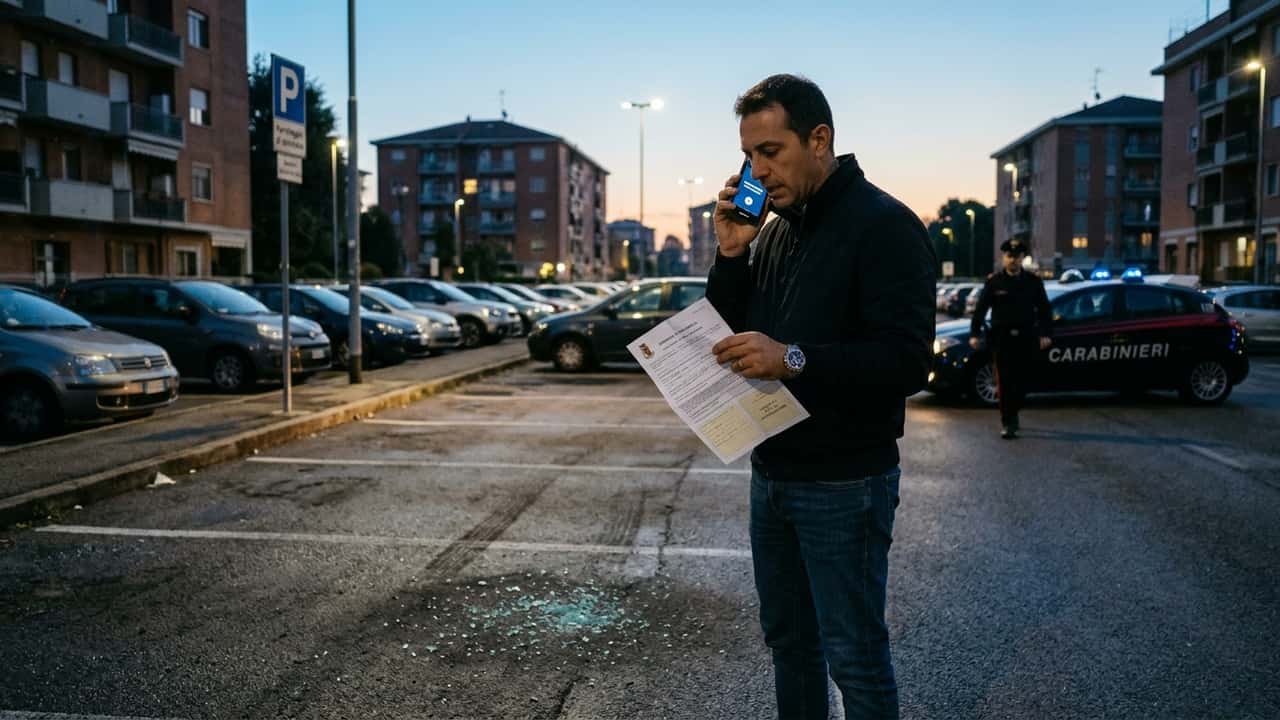

Un'auto sparita si recupera più spesso se nei primi minuti si segue l'ordine giusto, non la rabbia del momento. La denuncia va presentata subito alle forze dell'ordine: è quel documento a far scattare il blocco del veicolo nei database e ad avviare la pratica con l'assicurazione.
Chi scopre l'auto rubata deve muoversi su due binari paralleli. Quello penale, con la denuncia, e quello contrattuale, con la compagnia.
Il secondo passo dipende dal primo: senza denuncia formale, nessun indennizzo per furto totale può partire.
Denuncia e documenti: i primi passaggi
La denuncia si presenta a carabinieri, polizia o polizia locale, indicando targa, modello, colore e l'eventuale presenza di sistemi antifurto satellitari. Serve portare con sé il libretto di circolazione, se non era a bordo, e un documento d'identità. Senza questi dati la pratica rallenta.
Una volta depositata la denuncia, l'accaduto va comunicato alla compagnia assicurativa entro i termini previsti dal contratto, di norma pochi giorni. La copia della denuncia è il documento che la compagnia richiederà per aprire il sinistro e verificare la copertura furto e incendio effettivamente in polizza.
Vale la pena controllare anche la classifica dei furti auto in Italia. Aiuta a capire se il proprio modello è tra i più presi di mira e se la polizza è calibrata di conseguenza.
Furto totale e parziale: cosa controllare in polizza
Non tutte le polizze furto e incendio coprono allo stesso modo. Alcune prevedono una franchigia fissa, altre uno scoperto percentuale sul valore commerciale dell'auto al momento del sinistro. La differenza incide parecchio sull'indennizzo finale.
Il furto parziale, cioè la sottrazione di componenti come il paraurti, i cerchi o il navigatore, rientra nella copertura solo se la polizza lo prevede esplicitamente. Molti contratti base coprono solo il furto totale del veicolo, lasciando fuori gli episodi minori.
Prima di firmare o rinnovare, conviene verificare anche le clausole su furto con destrezza e scasso: le compagnie trattano le due situazioni in modo diverso ai fini del risarcimento. Chi ha già avuto problemi con ricambi di dubbia provenienza può confrontarsi con quanto emerso sulle truffe online legate ai ricambi auto usati, un fenomeno legato proprio al mercato nero dei furti parziali.
Cosa fare se l'auto viene ritrovata
Se il veicolo riappare dopo che l'assicurazione ha già liquidato il danno, la legge impone di avvisare tempestivamente la compagnia. Attenzione però: secondo quanto chiarito dalla giurisprudenza richiamata dalla rivista giuridica dell'ACI, la proprietà dell'auto passa alla compagnia con il pagamento dell'indennizzo. Tenerla senza comunicarlo può configurare appropriazione indebita.
Tra gli strumenti per cercare un'auto rubata c'è anche la Bacheca Oggetti Rubati, attiva presso diverse Questure proprio per incrociare segnalazioni di ritrovamento con le denunce depositate. È un canale utile in affiancamento alle verifiche della compagnia assicurativa.
I tempi di recupero variano parecchio da zona a zona, come mostrano anche i dati sui recuperi di auto rubate in Italia ed Europa relativi a settembre 2026. Chi riceve il veicolo dopo l'indennizzo deve comunque chiarire con l'assicurazione se restituire la somma percepita o rinunciare formalmente al mezzo, prima di rimetterlo in circolazione.
Leggi anche
Consigliati per te

Fabbriche auto, l'Italia perde terreno: ecco chi cresce in Europa
Maserati, arriva il copilota elettronico per divertirsi in pista
Dimenticate il grigio, il colore delle auto del 2027 è rosso
Lamborghini Temerario Tettonero (2026): rigorosamente bicolore
Targhe personalizzate dal 2028: 600 euro e creatività libera
La Porsche 964 di STOCCARDA ha tanto carbonio e dettagli racing
Motorismo storico, i numeri veri dietro la festa dei 60 anni di ASI al Senato